Longtemps avant les formulaires en ligne, le voyageur qui quittait son pays se demandait déjà qui viendrait à son secours s’il tombait malade en route. La requête « comparateur assurance voyage santexpat » prolonge cette inquiétude très ancienne : mesurer ce que couvre une protection avant de franchir la frontière. Cet article remonte le fil, des patentes de santé des ports aux cartes modernes, pour comprendre ce que le passé enseigne sur la manière de choisir, de comparer et de lire les conditions d’une couverture.
Les points à comparer avant un départ :
- le plafond des frais médicaux et l’avance éventuelle des frais à l’hôpital ;
- le rapatriement sanitaire et la durée maximale du séjour couvert ;
- les exclusions : sports pratiqués, maladies déjà connues, zones déconseillées ;
- le statut réel du voyageur : court séjour, long séjour ou installation durable.
Sommaire
TogglePatentes de santé et lazarets : la première protection fut collective
Avant que l’on parle de remboursement, la santé du voyageur se jouait à l’entrée des ports. Dès le XVe siècle, des cités comme Venise organisent des lazarets, ces lieux où l’on isole équipages et marchandises suspects. Le navire présente alors une patente de santé, un document qui atteste que le port de départ n’était pas touché par une épidémie. Sans ce papier, l’attente pouvait durer des semaines.
Ce système protège d’abord la collectivité, pas l’individu. Le passager malade n’y trouve ni indemnité ni garantie de soins : il subit la règle commune. Pourtant, l’idée centrale est déjà là. Un déplacement suppose des justificatifs, et la qualité du justificatif conditionne la suite du voyage. Beaucoup de pratiques actuelles, du certificat vaccinal au dossier médical glissé dans un bagage, descendent de ce vieux raisonnement.
Chirurgiens de bord, cassettes de médicaments et débrouille individuelle
Au temps des grandes compagnies maritimes, le soin existait sous une forme rudimentaire. Un chirurgien embarquait sur les navires importants, avec un coffre de remèdes dont la composition variait selon les moyens de l’armateur. Les marins gravement atteints étaient débarqués à la prochaine escale, parfois dans des hospices locaux aux ressources très inégales.
Les passagers fortunés, eux, prévoyaient leurs propres réserves : poudres, sirops, lettres de recommandation auprès de négociants ou de consuls. La protection reposait sur le carnet d’adresses autant que sur l’argent. On comparait déjà, mais de bouche à oreille : quel port offrait un médecin fiable, quelle escale valait mieux éviter, quel consul se montrait serviable.
- Le coffre de médicaments tenait lieu de garantie de base.
- Les lettres de recommandation jouaient le rôle d’un réseau de prise en charge.
- Le consul servait de recours en cas de difficulté grave.
Du secours mutuel aux caisses : quand le risque se partage
Le XIXe siècle change l’échelle. Les sociétés de secours mutuel se multiplient : des ouvriers, des marins, des employés cotisent ensemble pour faire face à la maladie. En France, la loi de 1898 donne à la mutualité un cadre solide, tandis que l’Allemagne de Bismarck, dans les années 1880, met en place une assurance maladie obligatoire pour les salariés. Le principe de mutualisation, qui consiste à répartir un coût imprévisible sur de nombreux membres, devient la clé de toute protection moderne.
Ces dispositifs restent pourtant attachés à un territoire. La société de secours d’une ville ne suit pas son adhérent en Algérie, en Argentine ou en Indochine. Pour un colon, un ingénieur ou un missionnaire, il faut inventer d’autres solutions : contrats d’employeur, cotisations auprès d’organismes spécialisés, accords de rapatriement négociés au cas par cas.
Pourquoi le départ prolongé a toujours posé un problème à part
L’histoire distingue très tôt deux figures : le voyageur de passage et celui qui s’installe. Le premier traverse un pays en quelques semaines ; le second y construit sa vie, y fait naître ses enfants, y vieillit parfois. Leurs besoins ne se ressemblent guère, et la manière d’organiser leur santé non plus.
| Profil | Besoin dominant | Limite historique |
|---|---|---|
| Marchand ou pèlerin de passage | Soins d’urgence, retour au pays | Aucune garantie écrite, tout reposait sur les relations |
| Fonctionnaire ou employé détaché | Prise en charge par l’employeur | Protection liée au poste, perdue avec lui |
| Colon ou résident durable | Suivi régulier, famille couverte | Systèmes locaux inégaux, retour coûteux |
| Voyageur contemporain | Frais médicaux et rapatriement | Contrats nombreux, exclusions parfois discrètes |
La France a longtemps laissé ses ressortissants établis à l’étranger dans une situation hybride. La création en 1978 d’une caisse dédiée aux Français de l’étranger a offert un cadre volontaire, mais la logique de fond demeure : plus le séjour dure, plus il faut raisonner en termes de continuité et non d’urgence ponctuelle.
Le risque, fil rouge de quatre siècles de départs
Si l’on cherche ce qui relie le lazaret vénitien, le coffre de bord et la mutuelle moderne, c’est la manière dont chaque époque a tenté de mesurer un aléa avant qu’il ne survienne. Les assureurs maritimes du XVIIe siècle, dont l’histoire se raconte souvent à partir des cafés londoniens où l’on négociait les cargaisons, ont posé les bases de ce calcul. Aujourd’hui, les ressources qui décryptent chaque risque lié au voyage et à la vie à l’étranger prolongent cette tradition d’analyse, et c’est dans cette lignée que s’inscrit la lecture d’un comparateur comme celui que recherchent les internautes sous le nom de santexpat.
Cette filiation éclaire un point pratique. Un comparateur ne fait pas disparaître l’incertitude : il la met en tableau. Les mêmes questions traversent les siècles. Qu’est-ce qui est couvert ? Jusqu’à quel montant ? Dans quels pays ? Pendant combien de temps ? Qui décide du rapatriement ? Poser ces questions dans le bon ordre reste la meilleure défense du voyageur.
Cartes, accords et formulaires : le voyageur moderne face à ses papiers
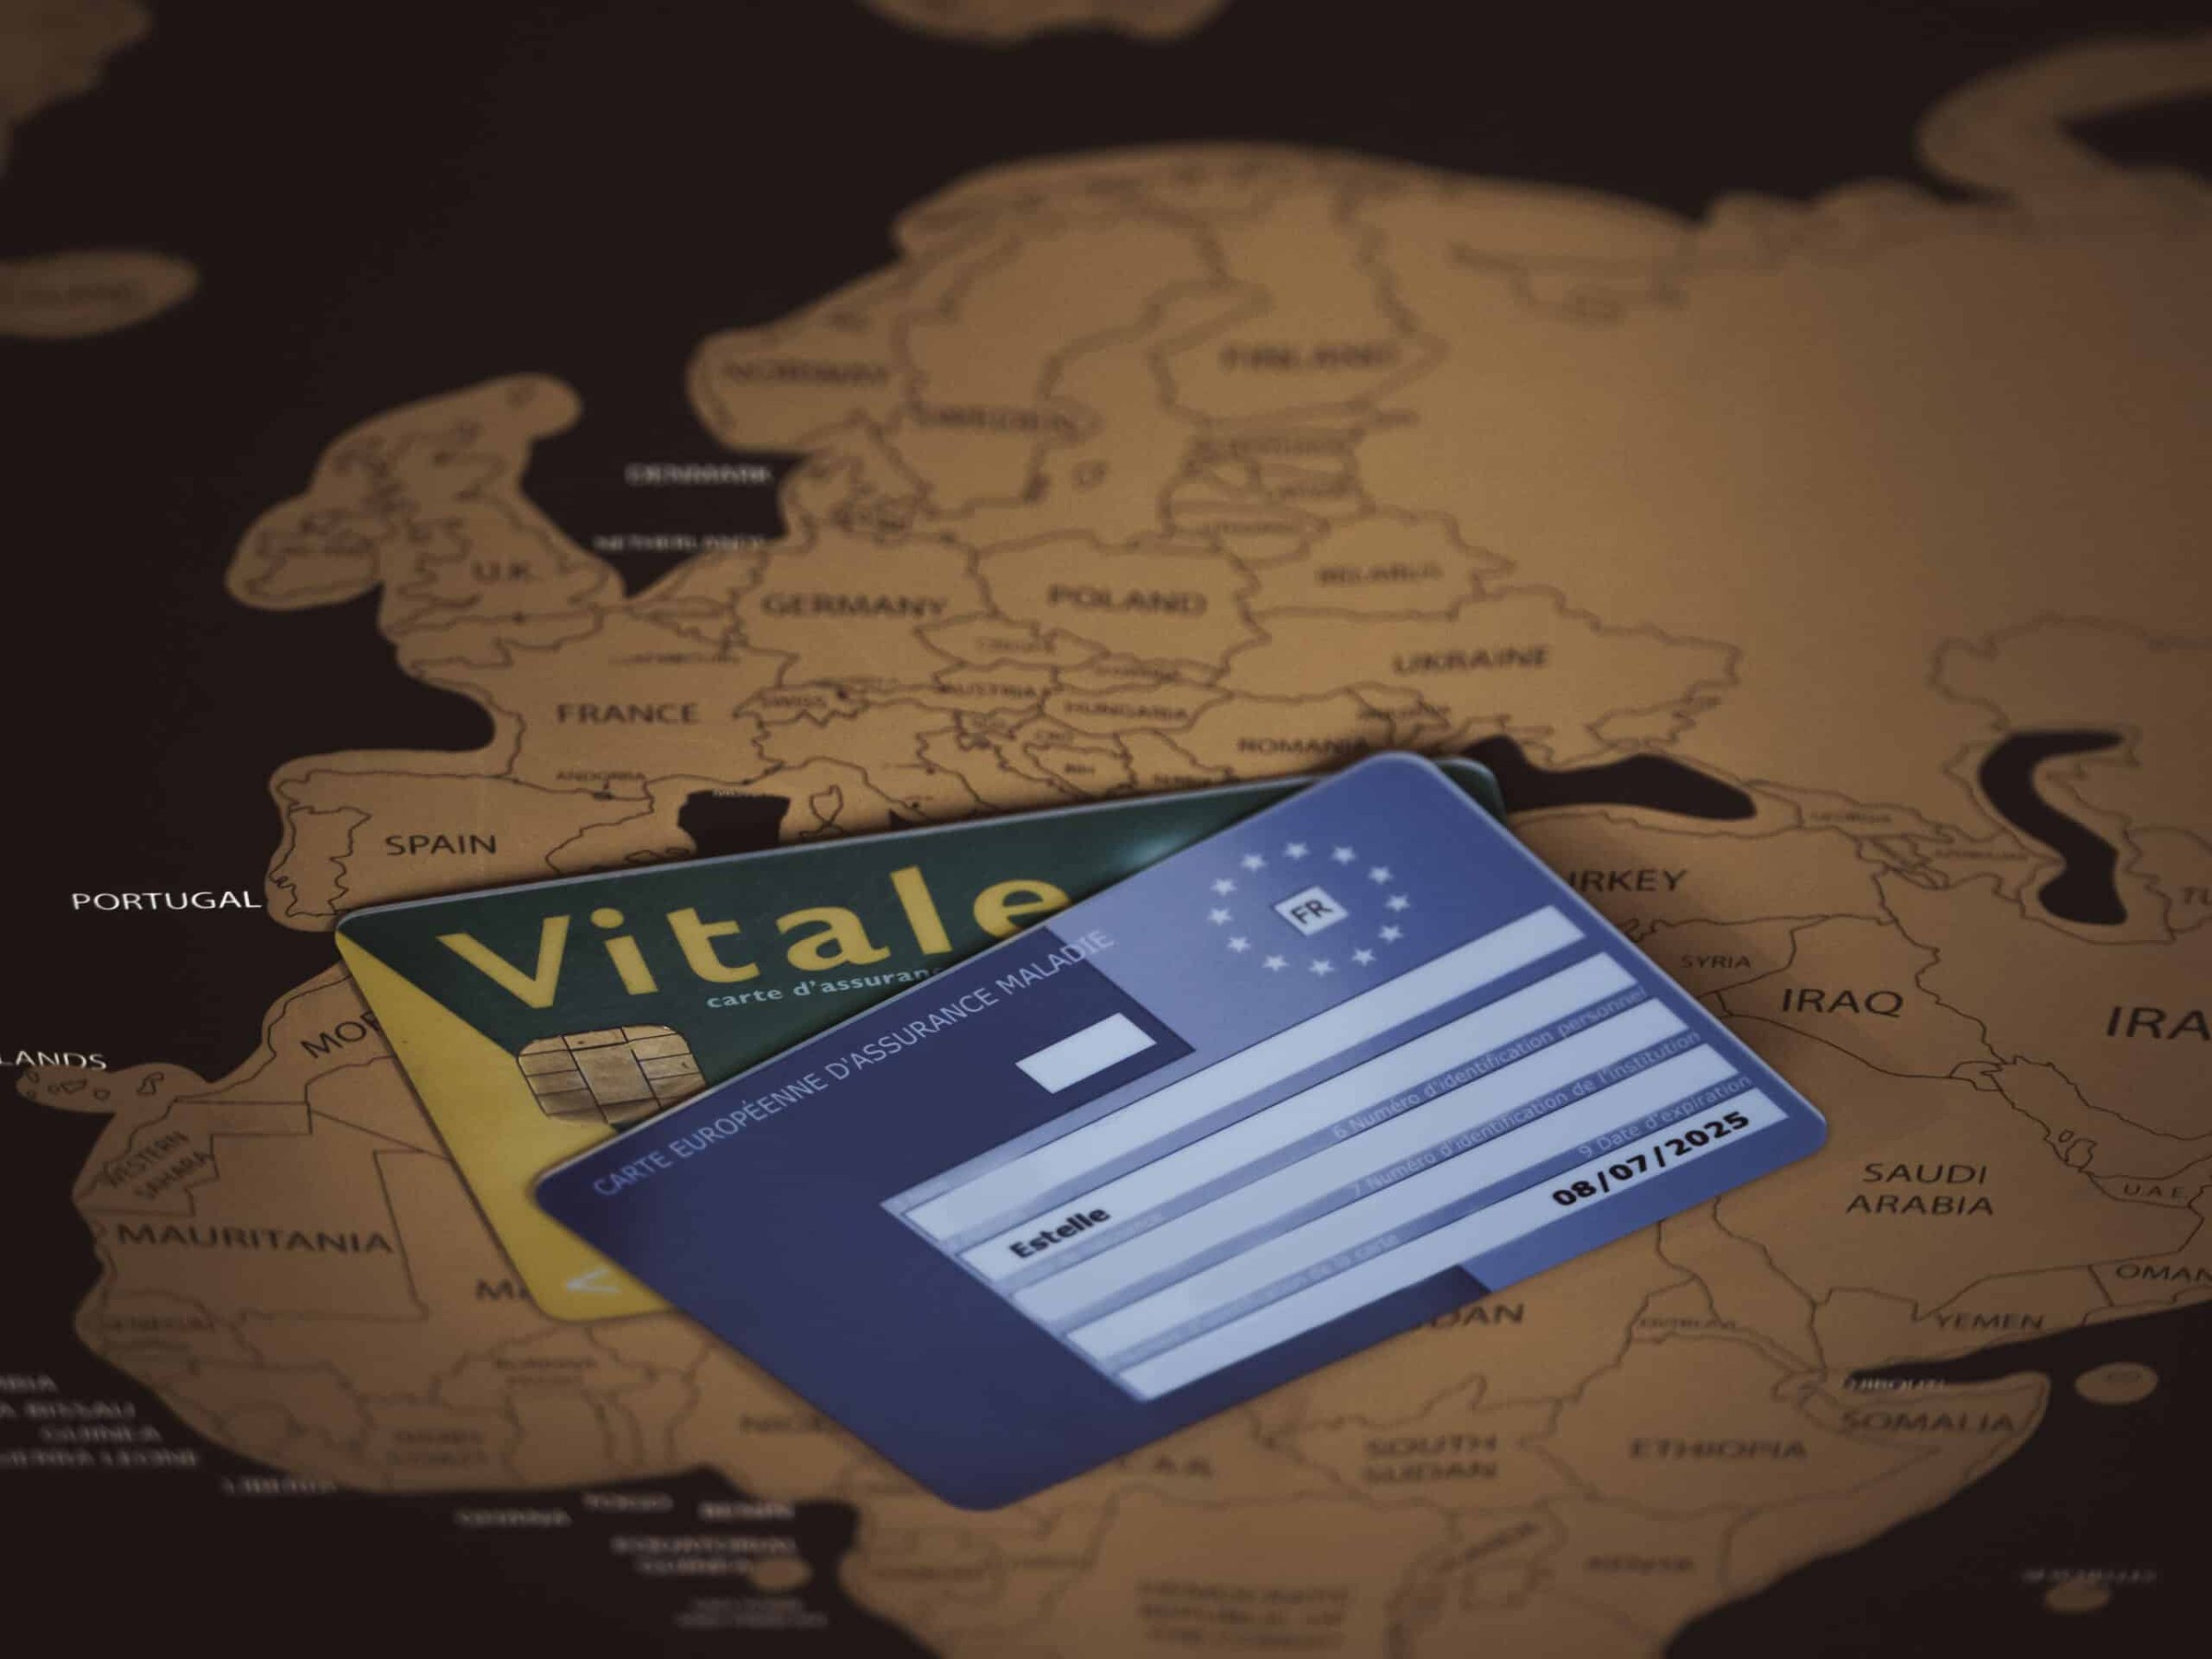
Dans l’Union européenne, la carte européenne d’assurance maladie, qui a remplacé l’ancien formulaire E111 en 2004, permet de bénéficier des soins nécessaires dans le cadre du système public du pays visité. Elle illustre une avancée majeure : la reconnaissance entre États des droits sociaux de l’individu en déplacement. Elle ne couvre pourtant ni le rapatriement, ni les soins dans une clinique privée, ni les frais liés à une annulation.
Hors d’Europe, tout dépend des conventions bilatérales, rares et inégales. Là, le voyageur retrouve la situation de ses ancêtres, avec cette différence qu’il dispose d’outils pour lire et confronter les offres. Le risque nouveau, c’est la surabondance : des dizaines de formules aux noms voisins, des plafonds qui varient du simple au décuple, des franchises présentées en petits caractères.
Lire un contrat comme un historien lit une source
L’historien ne croit pas un document sur parole. Il se demande qui l’a écrit, pour qui, avec quels silences. Cette méthode s’applique très bien à une notice de garanties. Les mots rassurants de la première page comptent moins que les définitions, les délais de carence et la liste des cas exclus.
Quelques réflexes simples aident à y voir clair :
- repérer la définition du domicile et de la durée maximale d’un séjour couvert ;
- vérifier si les maladies chroniques connues sont acceptées, déclarées ou écartées ;
- regarder si les frais sont avancés par l’assureur ou remboursés après coup ;
- noter les conditions d’appel au service d’assistance, souvent obligatoire avant tout soin coûteux ;
- comparer les sommes plafonnées pour l’hospitalisation, le dentaire et le rapatriement.
Un tableau comparatif donne un premier tri, mais il résume des contrats de plusieurs dizaines de pages. Il reste utile pour éliminer, rarement suffisant pour décider. La lecture finale du texte contractuel garde sa place, comme la vérification d’une source avant de la citer.
Ce que les anciens trajets disent de nos départs actuels
Le voyageur d’autrefois savait qu’il partait avec une part d’inconnu et il s’y préparait par des moyens concrets : provisions, contacts, argent de réserve. Le voyageur d’aujourd’hui peut faire de même sans excès d’anxiété. Garder sur soi les références de son contrat, un numéro d’assistance joignable depuis l’étranger, la liste de ses traitements et quelques justificatifs d’identité suffit à traiter l’essentiel des situations.
Enfin, la comparaison gagne à se faire tôt. Les protections les plus utiles, celles qui acceptent un état de santé particulier ou un séjour long, demandent souvent des délais de souscription. Attendre la veille du départ, c’est se priver de choix, exactement comme l’armateur pressé qui embarquait un coffre à moitié vide.
Un comparateur remplace-t-il la lecture du contrat complet ?
Non. Il sert à écarter les offres qui ne correspondent pas au profil du voyage, puis à retenir deux ou trois candidates. Les conditions générales restent la seule référence en cas de litige.
Pourquoi un résident à l’étranger n’a-t-il pas les mêmes besoins qu’un touriste ?
Parce que sa situation est durable. Il lui faut un suivi médical régulier, parfois la couverture de sa famille, et un lien avec le système de santé du pays d’accueil, là où le touriste cherche surtout une aide ponctuelle en cas d’urgence.
La carte européenne d’assurance maladie suffit-elle pour partir dans l’Union ?
Elle prend en charge les soins médicalement nécessaires dans le système public local, aux conditions du pays. Elle n’inclut pas le rapatriement ni les frais de cliniques privées, ce qui pousse beaucoup de voyageurs à ajouter une couverture complémentaire.
Quels documents garder sur soi pendant un séjour à l’étranger ?
Il est prudent d’emporter l’attestation du contrat avec le numéro d’assistance, une pièce d’identité, la liste des traitements en cours et les coordonnées d’un proche. Une copie numérique stockée en ligne complète utilement les papiers imprimés.